返礼品がもらえてお得――そんなイメージで始める人が多い「ふるさと納税」。しかし実際には、「確定申告とワンストップ特例、どっちがいいの?」「控除っていつ返ってくるの?」と、仕組みを正しく理解しないまま利用している人も少なくない。控除には上限額があり、超えてしまえば自己負担が増えてしまうことも。書籍『給与明細から学ぶお金のキホン』(日東書院本社)から、意外と知られていない「ふるさと納税」のしくみを紹介する。
※本稿は、高橋創著『給与明細から学ぶお金のキホン』(日東書院本社)より、内容を一部抜粋・編集したものです。
ふるさと納税とは?
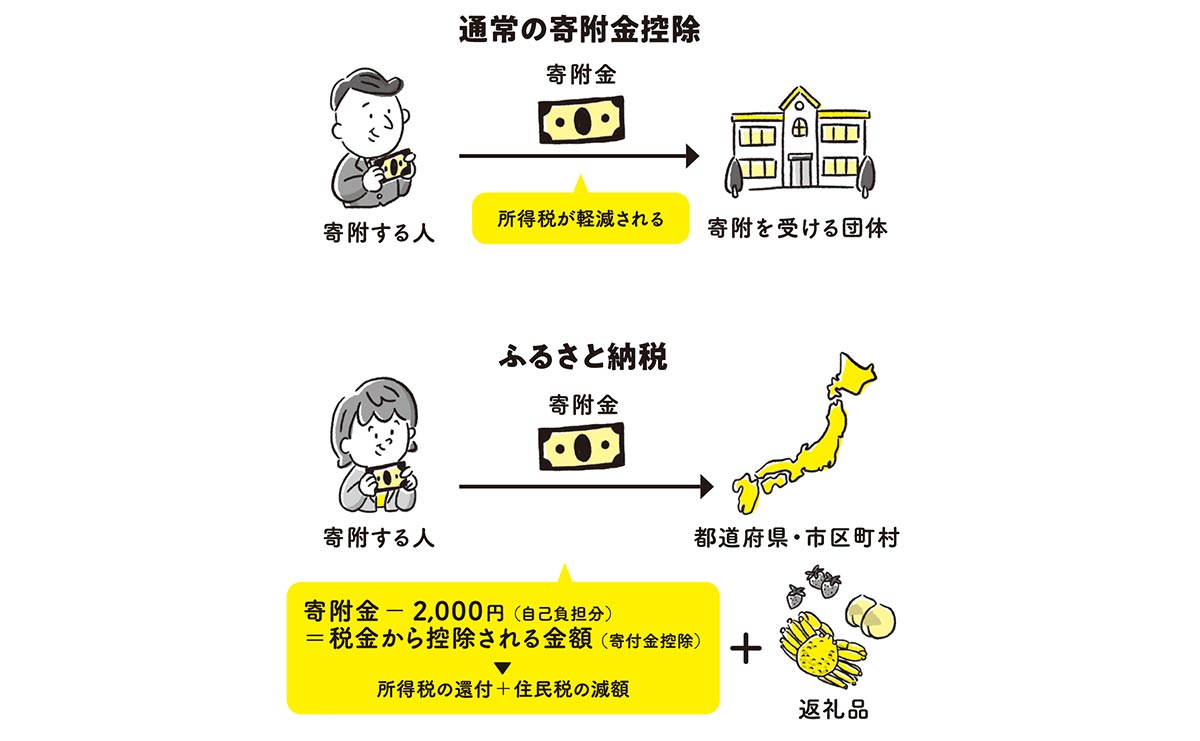
通常の寄附金控除とふるさと納税の違いを図解(『給与明細から学ぶお金のキホン』より)
ふるさと納税は、都道府県や市区町村に寄附をする制度だ。しかし、普通の寄附とは仕組みが異なる。通常の寄附金控除は「所得税が軽減される」だけなのに対し、ふるさと納税は「寄附金-2,000円(自己負担分)=税金から控除される金額」という特別な計算式が適用される。
控除は「所得税の還付」と「住民税の減額」の両方でおこなわれ、さらに寄附先の自治体からはお礼として「返礼品」も受け取れる。実質2,000円の自己負担で、税金の控除と返礼品という2つの特典を得られる――これが、ふるさと納税が「お得」といわれる理由の一つだ。
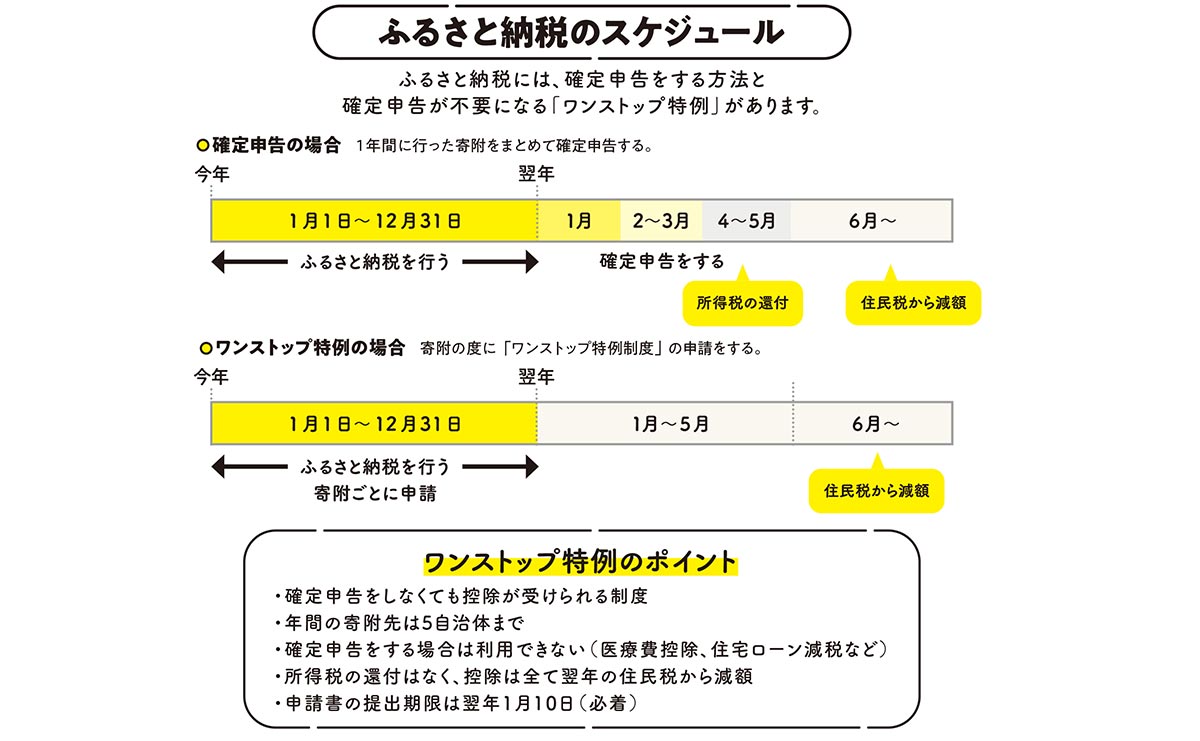
確定申告とワンストップ特例、それぞれのスケジュールを比較(『給与明細から学ぶお金のキホン』より)
控除の受け方は2パターンある
ふるさと納税で控除を受けるには、「確定申告」をする方法と、確定申告が不要になる「ワンストップ特例」を利用する方法の2つがある。
確定申告の場合、1年間(1月1日〜12月31日)におこなった寄附をまとめて、翌年2〜3月ごろの確定申告で申告する。この場合、所得税と住民税の両方から控除を受けられるのが確定申告のメリットだ。
一方のワンストップ特例は、確定申告をしなくても控除が受けられる代わりに、寄附のたびに申請書を提出する必要がある。所得税の還付はなく、控除分はすべて翌年の住民税から減額される。年間の寄附先は5自治体までと決められており、医療費控除や住宅ローン減税などで確定申告をする人は利用できない点にも注意したい。申請書の提出期限は翌年1月10日必着だ。
会社員で確定申告の予定がなければワンストップ特例が手軽だが、ほかの控除で確定申告をする場合は、ふるさと納税分もまとめて申告する必要がある。
控除はいつ受けられるの?
控除が返ってくるタイミングは確定申告とワンストップ特例で異なる。
確定申告の場合、まず前年度に納めた所得税の一部が4〜5月ごろに還付される。残りの金額は翌年6月以降、住民税から毎月少しずつ差し引かれる形で還元される。一方ワンストップ特例の場合、所得税の還付はなく、控除分はすべて翌年6月以降の住民税から減額される。
つまりどちらの方法でも、控除を実感できるのは寄附した年ではなく翌年になる。この時間差を知らずに「本当に控除されているの?」と不安に思う人も多いだろう。
知らないと損する「上限額」
ふるさと納税で得をするために、絶対に押さえておきたいのが「控除の上限額」だ。上限額を超えて寄附をすると、超えた分は控除の対象外となり、その分がまるまる自己負担になってしまう。
上限額は年収や家族構成によって変動し、扶養家族や配偶者控除の対象が多いほど低くなる。寄附をする前に、ふるさと納税のシミュレーションができるWebサイトなどで自分の上限額を確認しておけば、安心して制度を活用できる。 「なんとなくお得そう」で終わらせず、仕組みと上限額を押さえてこそ、ふるさと納税は本当の意味で「やって良かった」制度になるだろう。
この記事をシェア


関連書籍・雑誌
給与明細から学ぶお金のキホン
厚生年金や健康保険など、社会のしくみは学校で習ったはずですが、明確に記憶していますか?本書は、毎月手にする「給与明細」を入り口に、税金や社会制度のしくみをやさしく読み解くガイドブックです。ニュースでよく耳にする「年収の壁」の仕組みや、社会保険料改正のポイントなど、今知っておくべきタイムリーなお金のトピックも分かりやすく解説しています。頑張って稼いだお金をムダにしないために、まずは1枚の給与明細から「お金のリアル」を読み解き、「世の中のルール」を味方につけましょう!

連載Series

編集部おすすめRecommend
アクセスランキングRanking