相続争いの78%は資産5000万以下、そのうち35%は1000万円以下の家庭で起きています!(※令和6(2024)年最高裁判所「司法統計年報家事編」第52表より)そしてこの比率、年々増えています!
多くの原因は「自分には関係ない」という思い込み。いまや相続税は富裕層だけの世界ではなくなっています。
親が亡くなった後、または、自分が死んだ後、そうした「いざ」というときからできることはとっても限られています。
しかも制度は年々変化し、特に近年は相続税や贈与税のしくみが見直されることも増えてきました。こうした変化に無関心なままでいると、本来払う必要のなかった税金を負担したり、家族間で思わぬトラブルが起きたりすることも珍しくありません。
※本稿は、林修平監修『ゼロから始める相続・贈与何をどうする?!』(日東書院本社)より、内容を一部抜粋・編集したものです。
相続税対策の基本「暦年課税」のポイントは「7年ルール」
相続税対策は、生前「早めに」行うほどよいといわれている理由は、時間をかけて財産を分散できたり、減らしたりすることができるからです。
特に、生前贈与の中でも、年間110万円までの贈与が非課税になる「暦年贈与」は早くから始めて続ければ財産を譲りたい人に非課税で渡せます。
「暦年贈与」のポイントは1つ。2024年の法改正で、贈与した人が亡くなる前7年間に贈与された財産は、遺産の一部とみなされて相続財産に加算されるということです。通称「7年ルール」といわれています。
またこの「7年ルール」。孫や子供の配偶者は、原則として7年ルールの対象外になる、ということも覚えておきましょう。つまり、亡くなる直前に孫や子供の配偶者に贈与した分については、相続財産に持ち戻されることはないのです。
「相続時精算課税」のポイントは「まとまったお金を贈与できる」
相続税対策の基本のもう1つが「相続時精算課税」です。これは、贈与する年の1月1日時点で60歳以上の父母・祖父母から、18歳以上の子・孫への生前贈与に利用できる制度です。累計2500万円まで非課税で、2500万円を超えると一律20%の税がかかります。また、贈与した人が亡くなった際、これまでに贈与された財産が相続財産に足し戻され、相続税の計算がされますが、年間110万円の基礎控除が使えます。
相続時精算課税のメリットは、「まとまったお金を贈与できる」「将来値上がりが予想される財産をまだ価値が低いうちに渡せる」「高齢から贈与を始めても亡くなる間際まで年110万円の基礎控除を使える」などが挙げられます。
「暦年贈与」と「相続時精算課税」は、同一人物からの贈与では併用できませんが、「父親からは暦年贈与、母親からは相続時精算課税による贈与」と、贈与する人が違えば併用が可能です。こうした荒業も早くから対策を始めることで実現します。
本書では、他にも、子や孫へのマイホーム資金の贈与、おしどり贈与、法定相続人一人につき500万円の非課税枠を利用する生命保険の活用方法など、個人の事情に合わせて役立つさまざまな対策を案内しています。気になりながらも、相続税対策に手をつけられていない人は、まずは最初に紹介した「暦年贈与」と「相続時精算課税」のメリット・デメリットを比較するところから始めてみましょう。
この記事をシェア


関連書籍・雑誌
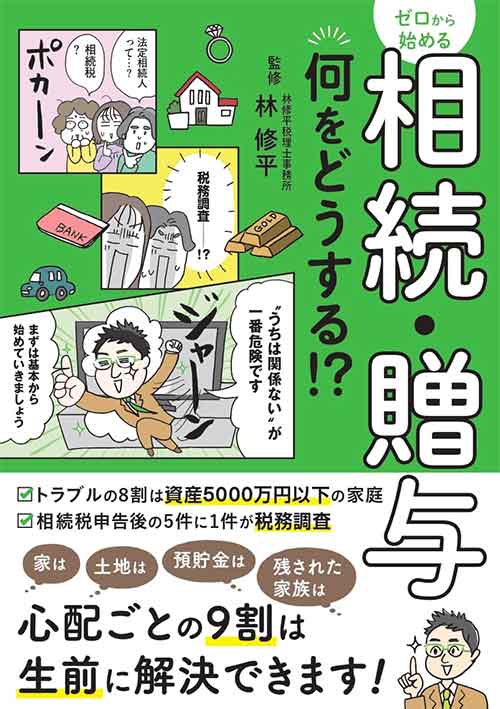
ゼロから始める相続・贈与何をどうする?!
本書は、ごく普通の家族を対象に老後の生活費をしっかり確保しながら、残された家族が相続で困らないような節税対策や合法的な抜け道、
効力のある遺言書の書き方、いざというときの手続きまで、まんがと図解で解説しました。
「難しいことをわかりやすく説明することが得意」と言う相続専門の税理士 修平先生がイチからわかりやすくお伝えします。
連載Series


編集部おすすめRecommend
話題のキーワードKeywords
アクセスランキングRanking